Accrochage voiture : déclarer ou s’arranger à l’amiable ?
Sommaire
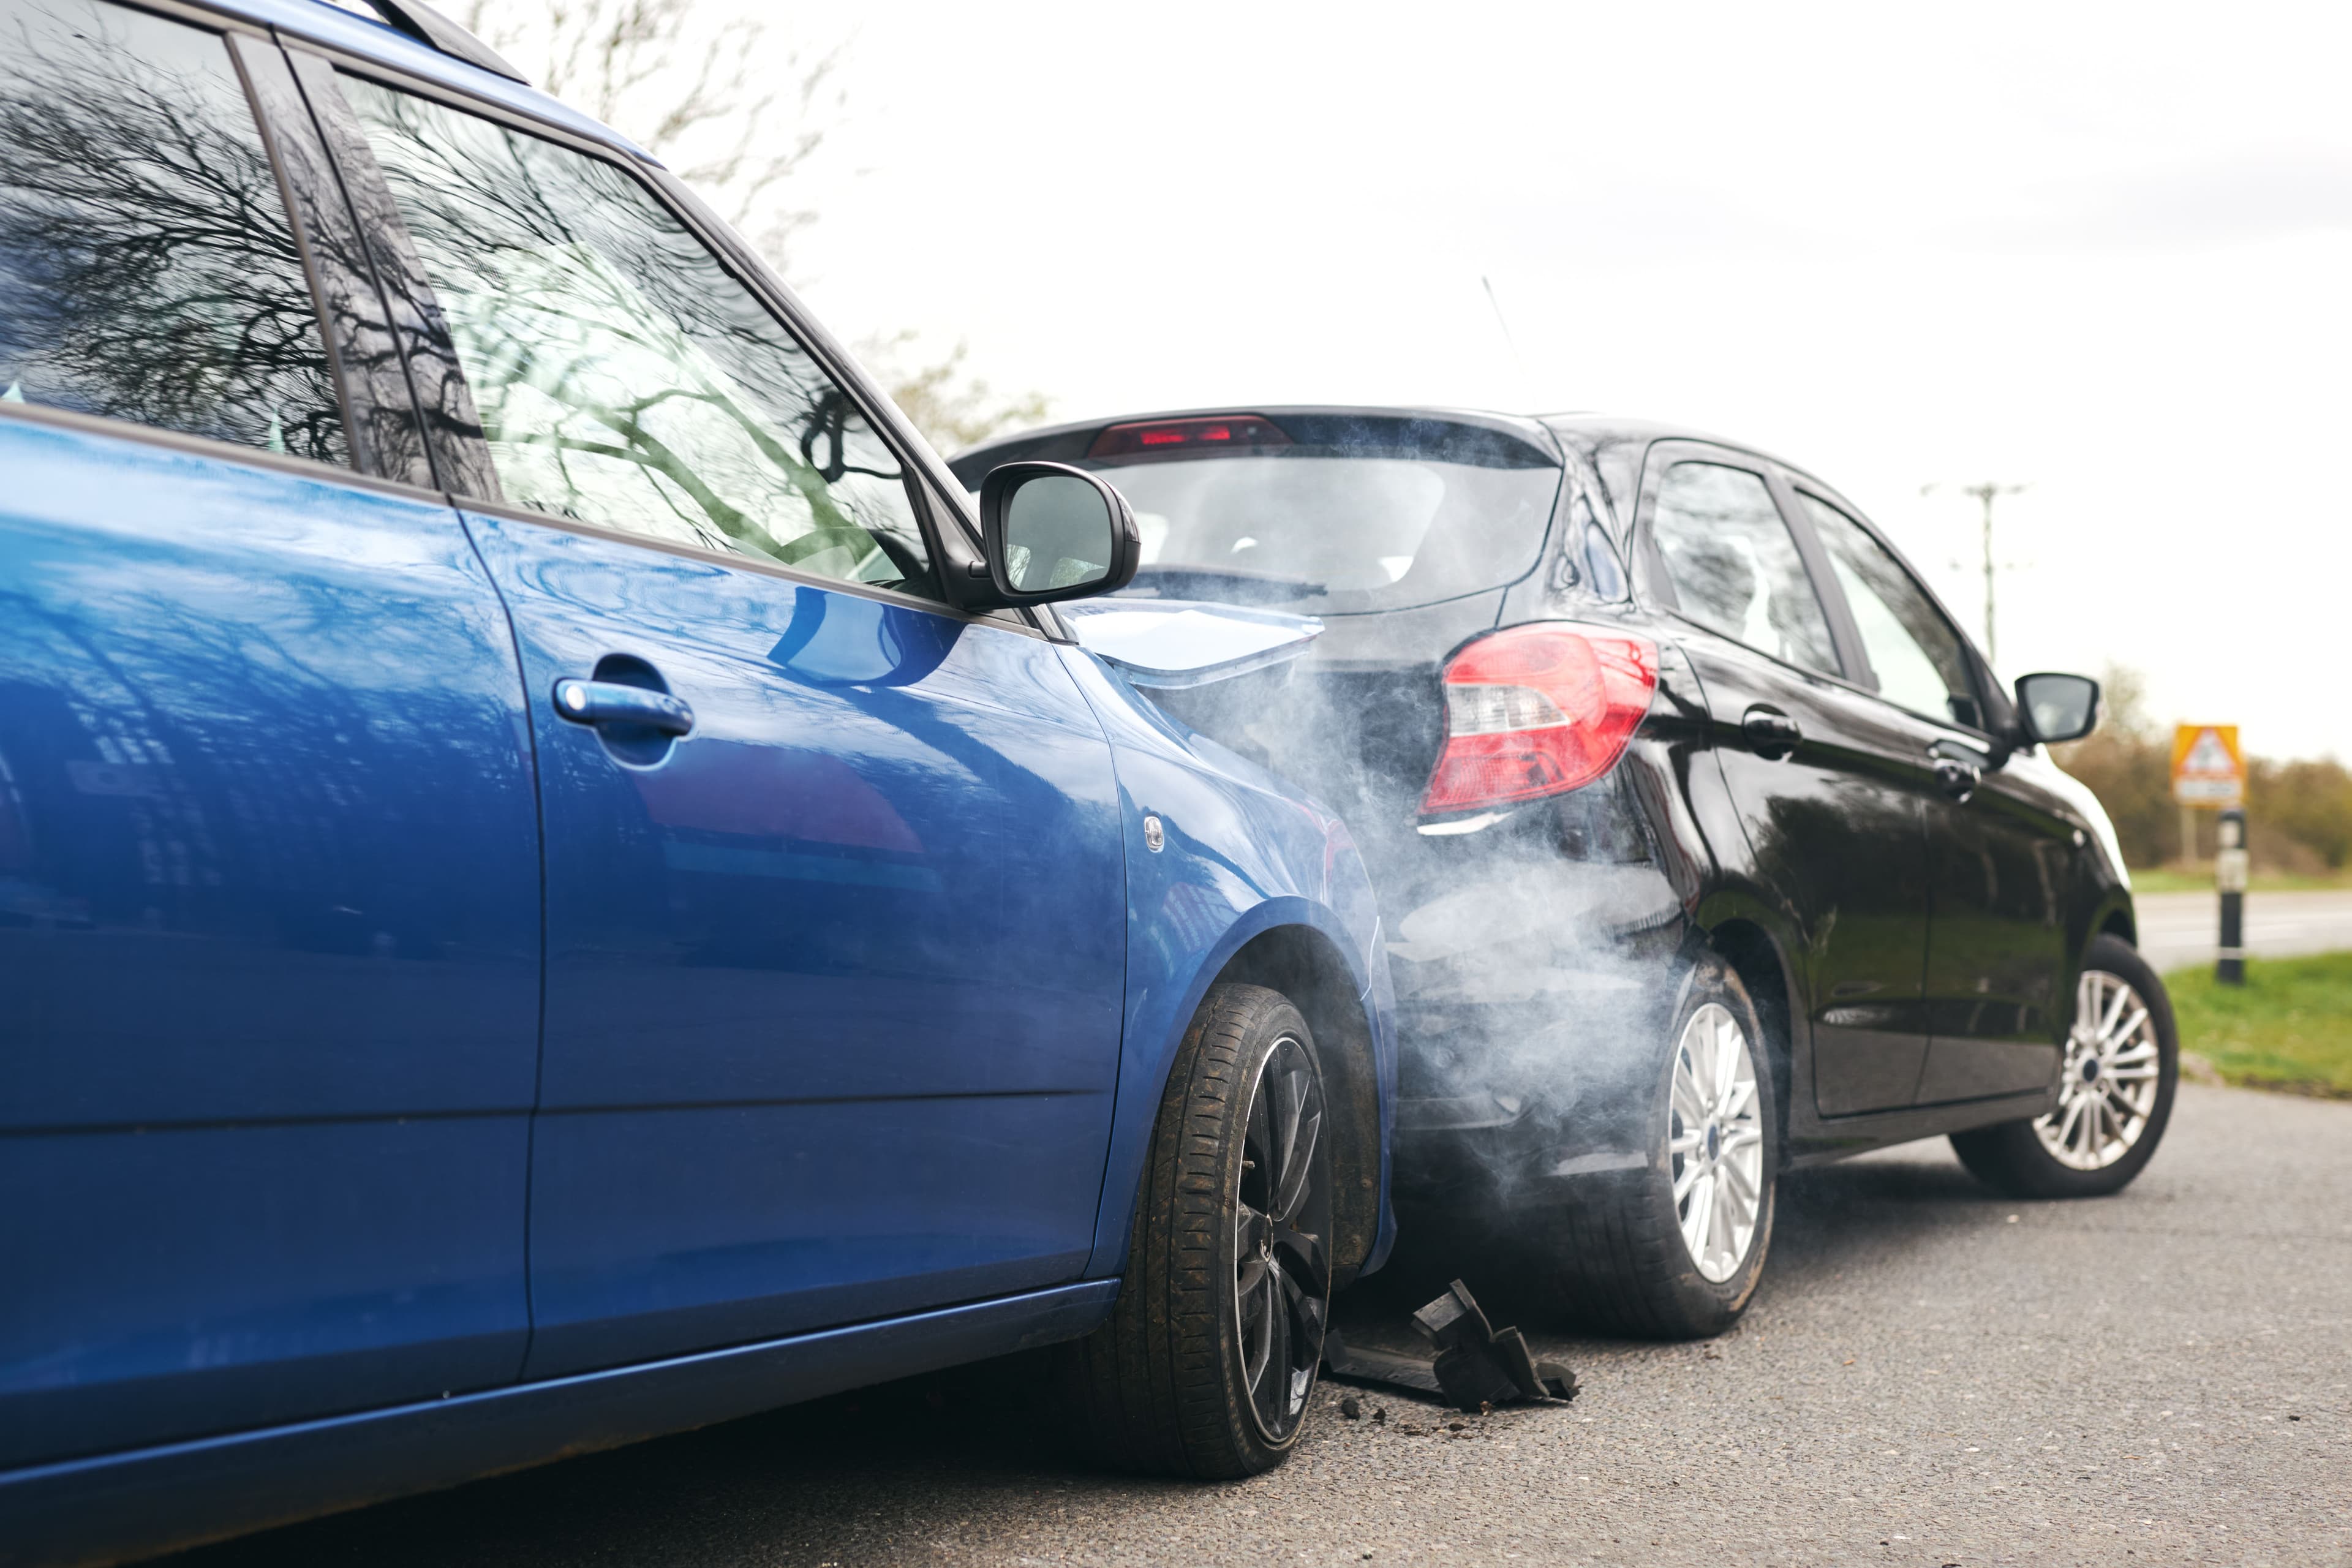
Vous venez d’avoir un accrochage en voiture. Vous sortez du véhicule, vous faites le tour et vous constatez une simple éraflure, rien de plus. Personne n’est blessé, l’autre conducteur se montre plutôt conciliant, et une question se pose : est-ce que je préviens mon assurance, ou est-ce qu’on règle ça entre nous ? C’est à cette question que répond cet article, pour un accrochage en circulation. Les chocs à l’arrêt, sur un parking ou en stationnement, sont traités dans d’autres articles.
Un accrochage, c’est un accident aux yeux de votre assureur
Il n’existe pas de seuil de gravité en dessous duquel un accrochage ne serait pas considéré comme un sinistre aux yeux de votre assureur. Qu’il s’agisse d’une « simple » éraflure ou d’un choc qui immobilise la voiture, les démarches sont les mêmes : constat, déclaration, parfois expertise, puis indemnisation, franchise déduite quand c’est votre assureur qui vous indemnise.
Le constat doit d’ailleurs parvenir à votre assureur « dans le délai prévu dans votre contrat », quelle que soit la taille des dégâts (Source : service-public.gouv.fr).
Un accrochage dont vous êtes responsable reste aussi un accident responsable. Il a un impact sur votre bonus-malus comme n’importe quel autre. À l’inverse, quand l’autre conducteur est reconnu responsable, l’indemnisation est à la charge de son assureur et votre bonus-malus reste inchangé (Source : service-public.gouv.fr). Aucune franchise ne vous est alors retirée.
Le constat : à remplir même pour trois centimètres
Le constat permet aux assureurs « de déterminer plus facilement qui est responsable de l’accident » (Source : service-public.gouv.fr). Il protège donc celui qui n’est pas responsable de l’accrochage, mais aussi celui qui est responsable.
Il est donc essentiel de bien remplir ce document pour une meilleure prise en charge de la part de l’assurance.
Voici nos conseils pour savoir comment remplir un constat amiable en cas d’accrochage léger (mais aussi de choc plus lourd) :
- Cochez les cases qui décrivent votre manœuvre, et indiquez leur nombre en bas du constat ;
- Réalisez un croquis simple : position des voitures, sens de circulation, panneaux, point de choc ;
- Renseignez la plaque, l’identité et le permis de l’autre conducteur ;
- Inscrivez le nom de son assureur et son numéro de contrat ;
- Prenez des photos des deux véhicules et de leur position sur la chaussée, avant de les déplacer.
Vous n’avez pas de constat papier sur vous ? Vous pouvez remplir un e-constat depuis votre téléphone avec l’application officielle des assureurs. Selon service-public.gouv.fr, elle a « la même valeur juridique que le constat papier traditionnel ». Elle suppose en revanche un accrochage entre deux véhicules au maximum, et aucun blessé.
Bon à savoir
Le constat décrit des faits : la manœuvre de chacun, la position des voitures, le point de choc. Ce sont ensuite les assureurs qui en tirent les responsabilités. Refuser de le remplir par peur de se mettre en tort vous prive surtout de votre version des faits.
En revanche, ce que vous signez vous engage. Ne cochez que les cases qui correspondent à votre situation, et notez tout désaccord dans la rubrique « Observations ». Si le désaccord est sérieux, vous pouvez ne pas signer et envoyer votre exemplaire à votre assureur.
Accrochage : qui est responsable dans les cas les plus fréquents ?
Quand deux voitures sont en cause, les assureurs décident entre eux qui paie quoi en appliquant le barème de la convention IRSA (convention d’indemnisation directe de l’assuré et de recours entre les sociétés d’assurance automobile). Ce barème associe chaque situation courante à un partage de responsabilité.
En voici un tableau récapitulatif :
Situation | Qui est généralement responsable |
Changement de file ou de voie | Celui qui change de file : il doit s’assurer que la voie est libre |
Marche arrière | Celui qui recule, dans la quasi-totalité des cas |
Ouverture de portière sur la chaussée | Celui qui ouvre sa portière |
Sortie d’un stationnement ou d’une voie privée | Celui qui s’insère dans la circulation |
Carrefour, priorité à droite, rond-point | Celui qui n’a pas respecté la priorité |
Choc à l’arrière en file | Le véhicule qui suit, sauf circonstance particulière |
Ces cas sont applicables quand les cases cochées et le croquis permettent de reconnaître la situation. Si les deux voitures changeaient de file en même temps, ou si personne ne peut établir qui a fait quoi, la responsabilité se partage entre les deux conducteurs, avec ses effets sur l’indemnisation et le bonus-malus. C’est ce qu’on appelle les torts partagés.
S’arranger à l’amiable sans les assureurs : ce que vous risquez
Si vous décidez de vous arranger à l’amiable avec l’autre conducteur, vous choisissez de ne pas déclarer le sinistre. Car une fois l’accident déclaré, c’est votre assureur qui gère le dossier.
Légalement, le constat amiable n’est pas obligatoire et deux conducteurs peuvent choisir de régler les dégâts entre eux. Mais votre contrat vous demande de déclarer tout accident : en vous arrangeant, vous renoncez à votre assurance pour cet accrochage. Cela peut avoir des conséquences plus ou moins lourdes :
- L’autre conducteur change d’avis. Il peut déclarer l’accident de son côté quelques jours plus tard, avec sa version des faits. Sans constat signé, vous n’avez rien à y opposer.
- Des dégâts qu’on ne voit pas. Un pare-chocs encaisse le choc pour protéger le reste : derrière, un support de fixation, un capteur d’aide au stationnement ou un radar peuvent être touchés sans que rien ne se voie de l’extérieur. Si vous n’avez pas déclaré l’accident, ces réparations restent à votre charge, et votre assureur ne pourra pas vous indemniser pour un accident qu’il ne connaît pas.
- Un devis qui n’a plus rien à voir. Un petit enfoncement peut être plus profond qu’il n’en a l’air, et la somme proposée sur le trottoir peut être bien en dessous du prix réel des réparations. Avant d’accepter un montant, faites chiffrer la réparation par votre garage.
- Le délai qui passe. Si vous décidez finalement de déclarer, il faut le faire dans le délai prévu à votre contrat. Au-delà, « une déclaration tardive peut entraîner un refus de garantie » (Source : service-public.gouv.fr).
Pour vous protéger, le plus sûr reste de déclarer l’accrochage, même pour une éraflure. Vous restez couvert si un dégât apparaît plus tard ou si l’autre conducteur change de version. Et si vous n’êtes pas responsable, la déclaration ne vous coûte rien.
Ce qu’un accrochage vous coûte vraiment
Deux choses peuvent généralement vous freiner à déclarer un petit accrochage à votre assureur :
- La franchise. Elle s’applique dès que c’est votre propre assureur qui indemnise vos dégâts : quand vous êtes responsable, ou quand l’autre conducteur n’a pas été identifié. Sur une réparation légère, elle peut représenter une bonne partie de la facture, parfois sa totalité. Son montant figure aux conditions particulières de votre contrat, et tout dépend aussi de comment fonctionne la franchise auto prévue par votre assureur.
- Le malus. Un accident responsable majore votre coefficient de bonus-malus, et la hausse se répercute sur votre cotisation pendant plusieurs années, jusqu’à ce que vous ayez roulé assez longtemps sans nouvel accident responsable. La majoration est moins forte quand la responsabilité est partagée.
C’est ce calcul qui fait hésiter. Faites-le avec de vrais chiffres, et vite, puisque le délai de déclaration court dès l’accident. Le montant de votre franchise figure aux conditions particulières de votre contrat, et votre coefficient de bonus-malus sur votre avis d’échéance. Comparez-les au devis du carrossier plutôt qu’à l’estimation faite sur le trottoir avec l’autre conducteur.
Et si l’autre conducteur est parti ?
Si l’autre conducteur impliqué dans l’accrochage a quitté les lieux sans laisser ses coordonnées, il n’y a plus de responsable identifié vers qui se tourner. C’est alors votre propre garantie qui prend en charge vos dégâts, si votre contrat couvre le sinistre, moyennant généralement le paiement d’une franchise.
Si vous avez eu le temps de voir l’autre conducteur, notez sa plaque d’immatriculation. Dans tous les cas, prévenez la police ou la gendarmerie : vous pourrez porter plainte pour délit de fuite.
Le cas typique, c’est lorsque le rétroviseur de votre voiture a été arraché par un conducteur qui disparaît. Ce cas est détaillé dans notre article sur le rétroviseur cassé avec délit de fuite.
Le calcul change quand la franchise est remboursée
Si vous hésitez à déclarer, c’est rarement par principe.
C’est à cause de ce que ça vous coûte. Tout le raisonnement tient dans un arbitrage : déclarer et payer la franchise, ou s’arranger et prendre le risque.
Or, quand la franchise vous est remboursée, elle ne pèse plus dans la balance : vous déclarez, vous êtes couvert, et la franchise ne reste plus à votre charge, dans la limite du plafond prévu.
Roole ne décide pas de qui a tort dans un accrochage : c’est une complémentaire auto, qui intervient après votre assureur, sur ce qu’il vous laisse à payer.
Après un accrochage dont vous êtes responsable, Roole peut vous rembourser la franchise déduite par votre assureur, jusqu’à 500 €, sous conditions. Même chose si l’autre conducteur est parti sans être identifié : c’est un accident non responsable sans tiers identifié, également couvert.
Si votre voiture est uniquement assurée au tiers, vos propres dégâts ne sont pas pris en charge après un accrochage responsable. L’aide aux réparations de Roole peut alors prendre le relais, jusqu’à 500 € également. Elle se demande après le refus de prise en charge transmis par votre assureur.
Dans tous les cas, l’accrochage doit être déclaré à votre assureur, puis à Roole dans le délai prévu par les conditions générales Roole. Un accrochage réglé entre conducteurs, sans déclaration, ne peut donc pas être remboursé. Le pack ne modifie pas non plus votre bonus-malus : il rembourse la franchise, pas la majoration. Une fois le dossier complet, le remboursement intervient sous 48 heures.
Un accrochage, et c’est la franchise qui vous fait hésiter ? Sous conditions, Roole vous la rembourse jusqu’à 500 €.
Ne payez plus jamais votre franchise
En cas d'accident responsable, de vandalisme ou de bris de glace, Roole rembourse votre franchise jusqu'à 500 €.Pourquoi adhérer au Pack Zéro Franchise ?
Souscrire le Pack Zéro Franchise de Roole est sans engagement, et cela ne change rien à votre assurance auto : ni résiliation, ni changement de formule. Le remboursement est rapide une fois le dossier complet.
Le pack couvre les accrochages survenus après l’adhésion, une fois passé un court délai de carence. C’est donc avant le prochain changement de file qu’il faut y penser.
Adhérez en quelques minutes, sans rien changer à votre assurance.
Ne payez plus jamais votre franchise
En cas d'accident responsable, de vandalisme ou de bris de glace, Roole rembourse votre franchise jusqu'à 500 €.FAQ : Questions fréquentes sur le sujet
1. Faut-il déclarer un petit accrochage à son assurance ?
Oui. Votre contrat vous demande de déclarer tout accident dans le délai qu’il prévoit, sans seuil de montant.
Si l’autre conducteur est responsable, la déclaration ne vous coûte rien : son assureur prend en charge vos dégâts et votre bonus-malus reste inchangé.
Si vous êtes responsable, franchise et malus entrent en compte, mais la déclaration vous protège si les dégâts se révèlent plus lourds que prévu.
2. Peut-on s’arranger à l’amiable après un accrochage ?
Légalement, rien ne vous oblige à passer par les assureurs : le constat amiable lui-même n’est « pas obligatoire » (Source : service-public.gouv.fr). Mais s’arranger, c’est ne pas déclarer, alors que votre contrat vous le demande : vous renoncez à votre assurance pour cet accrochage. Si un dégât caché apparaît ensuite et que l’accident n’a pas été déclaré, sa réparation reste à votre charge. Gardez au moins un constat signé des deux côtés : si l’autre change d’avis ou si un dégât apparaît, vous pourrez encore déclarer l’accident dans le délai prévu.
3. Un accrochage entraîne-t-il un malus ?
Oui, si vous êtes responsable. Il majore votre coefficient de bonus-malus, quelle que soit la taille des dégâts. La majoration est moins forte si la responsabilité est partagée, et votre bonus-malus ne bouge pas si l’autre conducteur est seul responsable.
4. Qui est responsable lors d’un accrochage en changement de file ?
En règle générale, le conducteur qui change de file : c’est à lui de s’assurer que la voie est libre avant de se déporter. Si les deux voitures changeaient de file en même temps, la responsabilité est en principe partagée.
5. Faut-il remplir un constat s’il n’y a aucun dégât visible ?
C’est préférable. Un choc léger peut avoir abîmé un support de fixation ou un capteur logé derrière le pare-chocs, sans que rien ne se voie. Avec un constat signé, vous pouvez déclarer l’accident si un dégât apparaît chez le garagiste.
6. Combien de temps a-t-on pour déclarer un accrochage ?
Le délai est fixé par votre contrat d’assurance, et il est court : il se compte en jours, pas en semaines. Passé ce délai, l’assureur peut refuser sa garantie si le retard lui a causé un préjudice. Le délai exact figure dans vos conditions générales, à la rubrique consacrée à la déclaration des sinistres.