Dos d’âne : votre voiture est abîmée, qui paie les réparations ?
Sommaire
Un choc sur un dos d’âne est un accident sans tiers : aucun autre véhicule n’est en cause. En tous risques, votre garantie dommages tous accidents prend en charge les réparations, franchise déduite. Au tiers, votre assureur ne prend rien en charge pour votre voiture. Si le ralentisseur est mal placé ou mal signalé, un recours contre la commune est possible. On vous explique comment repérer les dégâts, ce que couvre votre assurance, et quand vous retourner contre la commune.
Pourquoi un dos d’âne peut-il abîmer votre voiture ?
Lorsque vous passez sur un dos d’âne trop vite, le choc est transmis à la suspension, puis à tout ce qui se trouve sous la voiture. Parmi les différents types de ralentisseurs, c’est l’un de ceux qu’on ne peut pas contourner : il occupe toute la largeur de la chaussée.
Et certaines situations rendent le choc plus violent :
- Un passage trop rapide, ou un freinage brusque au dernier moment ;
- Une voiture basse, dont le dessous touche le sommet du ralentisseur ;
- Un ralentisseur trop haut, que vous découvrez trop tard.
Les dégâts vont de la carrosserie à la mécanique :
- Pare-chocs et bas de caisse rayés, voire arrachés ;
- Carter d’huile percé (le réservoir d’huile, sous le moteur), quand le dessous de la voiture racle le ralentisseur ;
- Ligne d’échappement abîmée ;
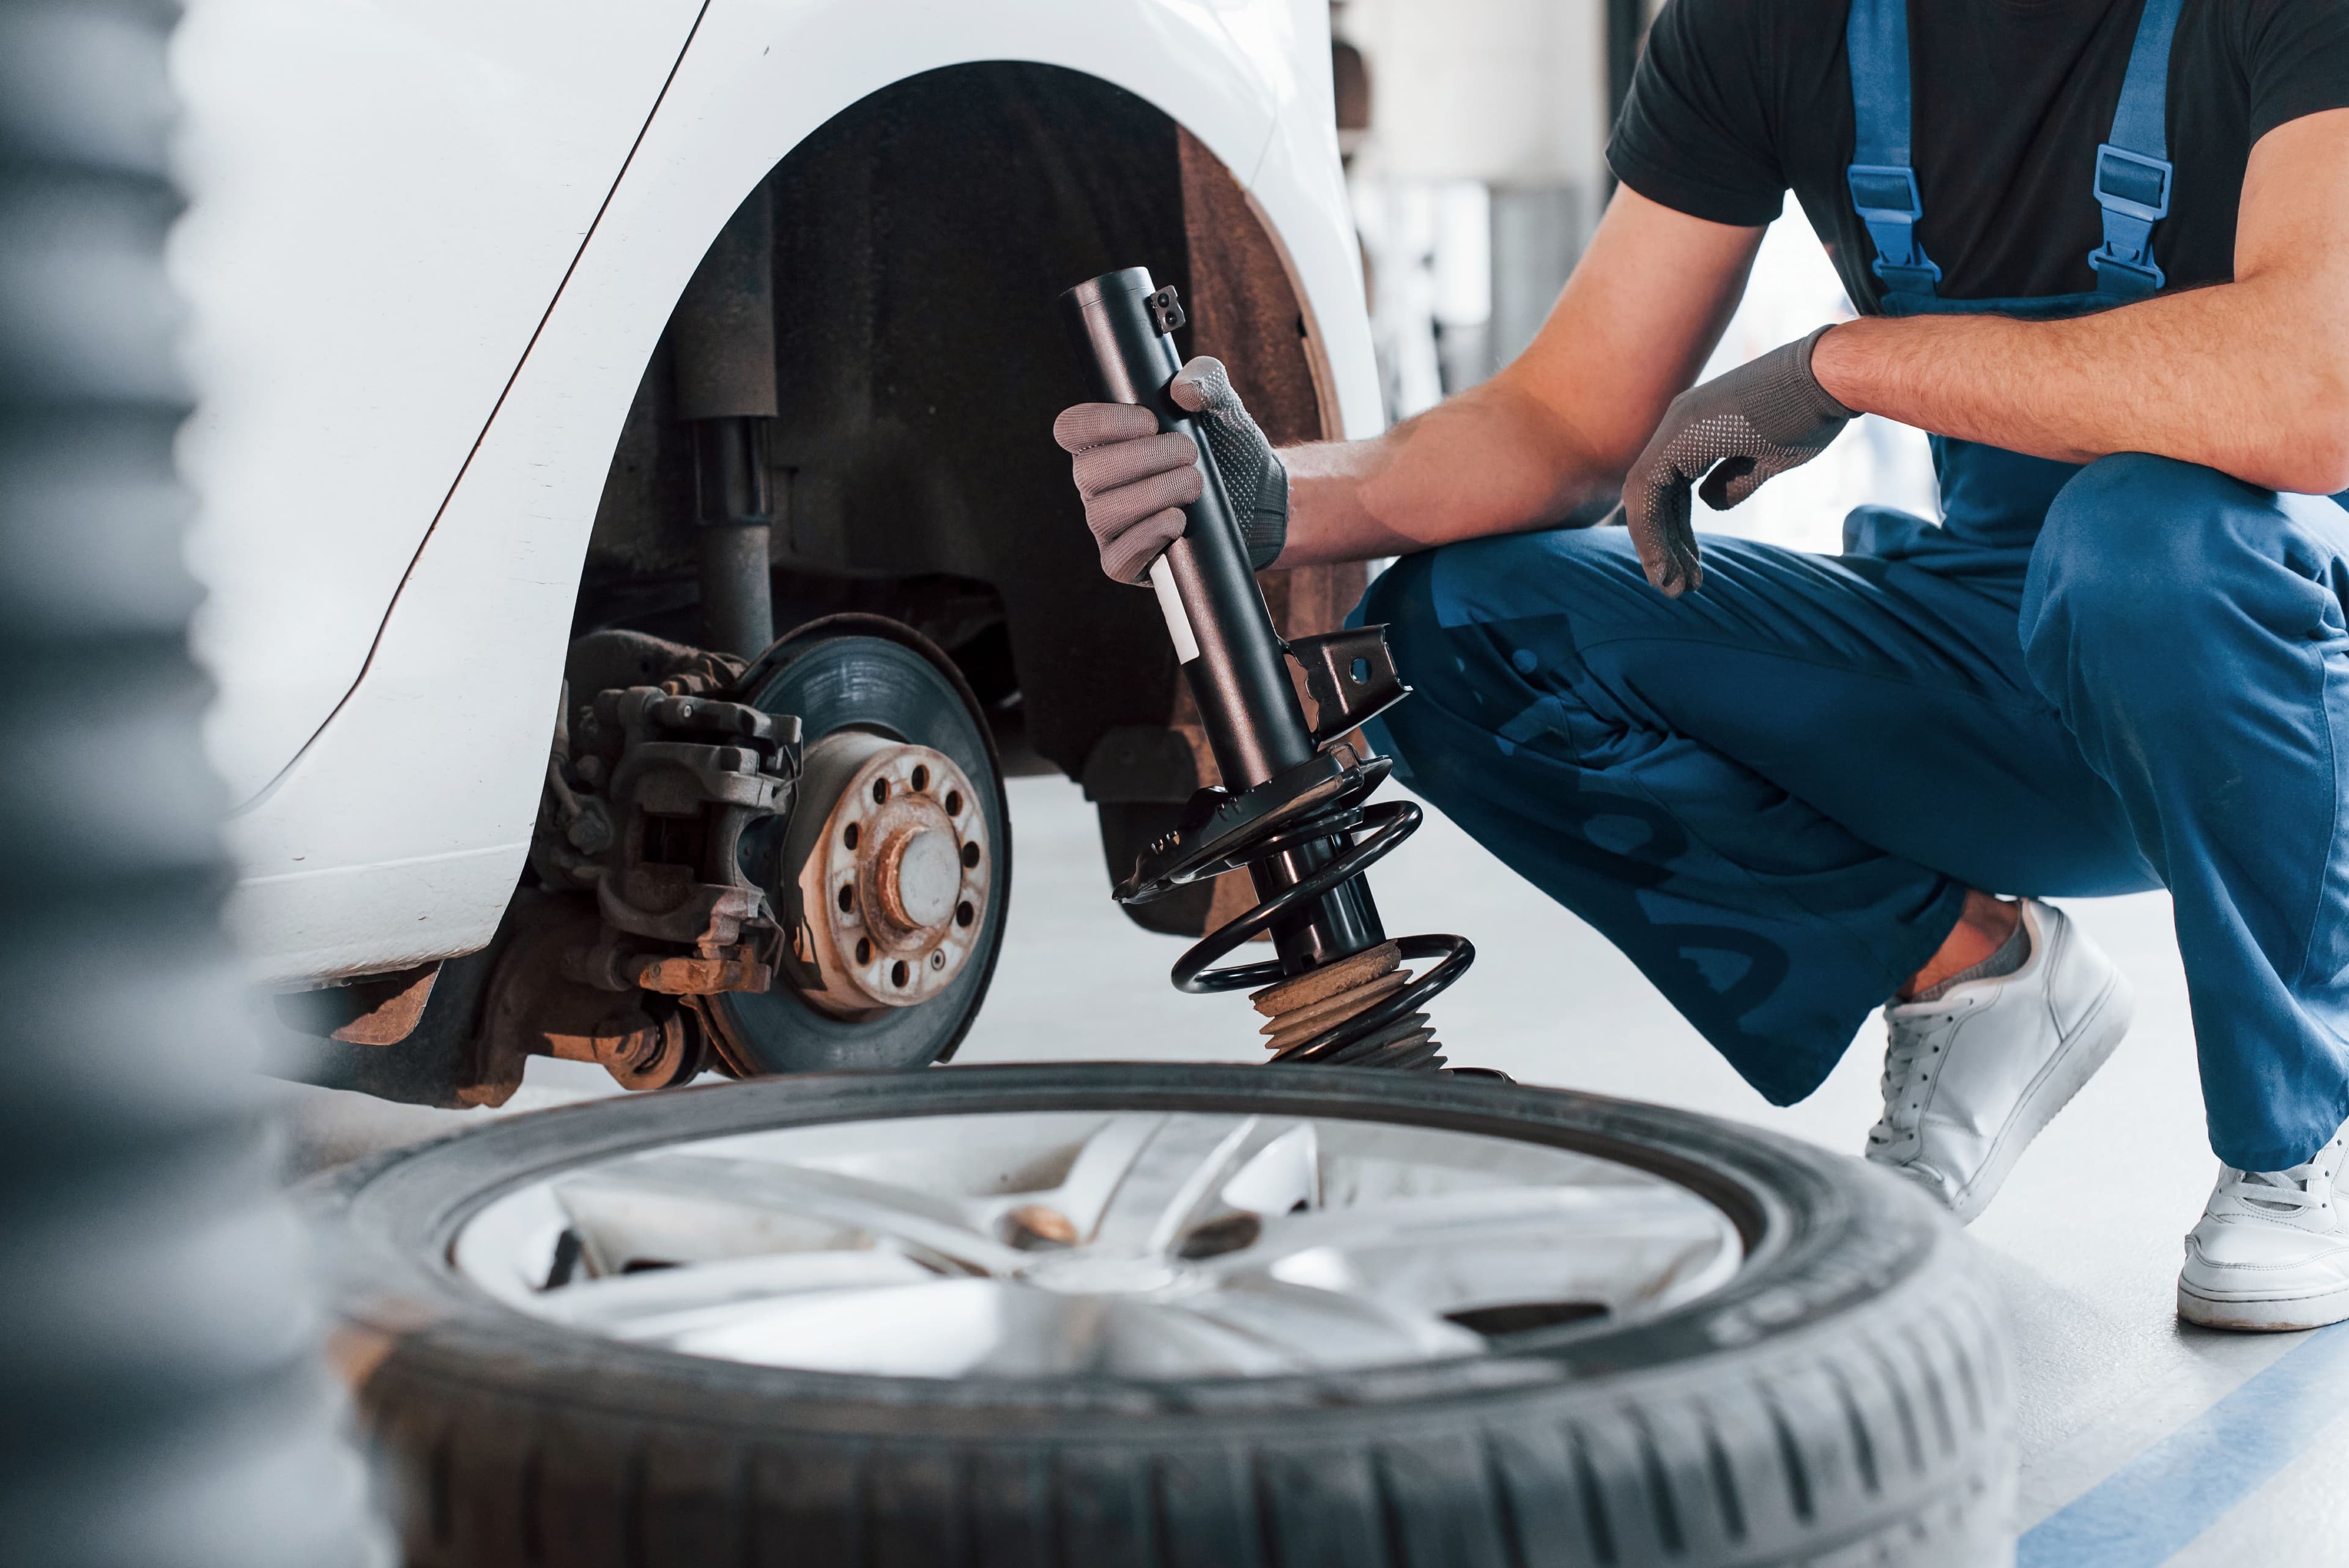
- Amortisseurs et ressorts endommagés, etc.
Bon à savoir
En matière d’assurance auto, on distingue deux choses. Le choc ponctuel : un passage, un jour, un lieu, des dégâts constatés juste après. Il s’agit d’un sinistre que vous pouvez déclarer. L’usure : une suspension qui se fatigue avec les kilomètres et l’âge de la voiture. Ce n’est pas un sinistre, et votre assurance ne la prend pas en charge.
Bruit, voyant, volant décentré : quels signes de dégâts doivent vous alerter ?
Après avoir passé un dos d’âne trop vite, certains dégâts se voient tout de suite, d’autres se manifestent en roulant.
Après un choc, restez attentif à ces signes :
- Un claquement ou un grincement au passage des ralentisseurs : l’amortisseur, sa coupelle ou un silentbloc (une pièce en caoutchouc qui amortit les vibrations de la suspension) peut être en cause ;
- Une voiture qui rebondit après un dos d’âne : les amortisseurs n’absorbent plus correctement ;
- Un volant qui tire d’un côté ou qui n’est plus droit en ligne droite : la géométrie du train avant a pu être faussée ;
- Une tache d’huile sous la voiture, ou le voyant de pression d’huile allumé : le carter est peut-être percé. Attention : si le voyant de pression d’huile s’allume après le choc, arrêtez-vous dès que possible en lieu sûr et coupez le moteur. Rouler sans pression d’huile peut aller jusqu’à casser le moteur : faites remorquer la voiture.
Le saviez-vous ?
Un amortisseur neuf qui grince sur un dos d’âne est un cas à part : le bruit peut venir du montage, du serrage des coupelles ou simplement du rodage. S’il persiste après quelques centaines de kilomètres, faites vérifier le montage par un garagiste. Ce n’est pas un sinistre à déclarer.
Dégâts sur un dos d’âne : que couvre votre assurance auto ?
Pour votre assureur, un choc sur un dos d’âne est un accident sans tiers : aucun autre véhicule n’est en cause. Faute d’autre responsable identifié sur le moment, il le traite en principe comme un accident responsable, et ce qu’il prend en charge dépend de votre formule.
Au tiers, votre contrat couvre les dommages que vous causez aux autres, pas ceux de votre propre voiture. Avec une assurance au tiers, les réparations restent donc entièrement à votre charge, et un tiers étendu (vol, incendie, bris de glace) n’y change rien.
En tous risques, c’est la garantie dommages tous accidents qui s’active : elle couvre le choc contre un obstacle fixe. Votre assureur déduit alors de la somme qu’il vous verse la franchise auto prévue à votre contrat, dont le montant figure aux conditions particulières. Une garantie « dommages collision » seule ne suffit généralement pas : elle demande un tiers identifié, et un ralentisseur n’en est pas un.
Votre assureur vous applique alors un malus : votre coefficient de bonus-malus est en principe majoré de 25 %.
L’usure, elle, n’est jamais prise en charge : la garantie dommages couvre un accident, c’est-à-dire un événement soudain. D’où l’intérêt de dater le choc et d’en garder la trace dès le premier jour.
Voici un tableau récapitulatif des différentes situations possibles et de la prise en charge selon la formule souscrite :
Situation | Assurance au tiers | Assurance tous risques |
Choc ponctuel sur un dos d'âne | Rien n'est pris en charge pour votre voiture | Pris en charge, franchise déduite ; malus en principe |
Usure de la suspension | Non couverte | Non couverte |
Ralentisseur mal placé ou mal signalé | Réclamation possible auprès de la commune ou du gestionnaire de la route | Réclamation possible, en plus de la prise en charge par votre assureur |
Ralentisseur non conforme : pouvez-vous vous retourner contre la commune ?
La commune, ou le département sur une route départementale, répond des dommages causés par la route et ses aménagements.
Selon la réglementation en vigueur, un dos d’âne ne peut se trouver qu’en agglomération, sur une voie limitée à 30 km/h ou en zone 30. Hors zone 30 et zone de rencontre, il doit être signalé par un panneau et un marquage au sol. La hauteur de 10 cm vient d’une norme qui n’est pas obligatoire : devant un juge, ce sont surtout l’emplacement et la signalisation qui comptent.
Attention toutefois car c’est à vous de prouver le lien entre les dégâts et le ralentisseur, sans avoir à prouver une faute de la collectivité. C’est ensuite à elle de montrer que l’ouvrage était normalement entretenu. Une vitesse inadaptée peut en revanche réduire votre indemnisation, voire l’écarter.
Dans un premier temps, déclarez le choc à votre assureur :
- S’il vous indemnise, il pourra ensuite récupérer cette somme auprès de la collectivité.
- Ce qui reste à votre charge : la franchise, ou toute la réparation si vous êtes assuré au tiers, c’est à vous de le réclamer. Selon votre contrat, une garantie recours peut vous aider à le faire.
Ensuite, envoyez une réclamation écrite à la collectivité qui gère la route, avec vos photos et la facture du garage. Sans réponse au bout de deux mois, la demande est considérée comme refusée, et vous pouvez alors saisir le tribunal administratif (Source : service-public.gouv.fr). Si la collectivité est reconnue seule responsable, votre assureur pourrait revoir le malus qu’il vous a appliqué.
Bon à savoir
Photographiez le ralentisseur sous plusieurs angles, ainsi que ses abords. Notez l’endroit précis et les coordonnées des témoins.
Voiture abîmée par un dos d’âne : quelles démarches, étape par étape ?
Vous venez d’abîmer votre voiture sur un dos d’âne ? Voici les étapes à suivre pour espérer la meilleure indemnisation possible :
- Arrêtez-vous dès que possible en sécurité, et regardez s’il y a une fuite sous la voiture.
- Photographiez les dégâts et le ralentisseur, avec ses abords.
- Faites établir un diagnostic ou un devis par un garage.
- Déclarez le sinistre à votre assureur, dans le délai prévu à votre contrat, le plus souvent 5 jours ouvrés. Remplissez un constat amiable, même seul.
- Adressez votre réclamation à la collectivité qui gère la route si le ralentisseur vous semble non conforme, pour ce qui reste à votre charge.
Bon à savoir
Un recours contre la collectivité prend du temps, et rien ne garantit qu’il aboutisse. En attendant : la franchise, ou tout le montant des réparations si vous êtes assuré au tiers, reste à votre charge.
Accident sans tiers : pourquoi la facture des dégâts vous revient-elle ?
Quand un autre conducteur vous percute et qu’il est responsable, c’est son assurance qui paie vos réparations. Sur un dos d’âne, il n’y a pas d’autre conducteur en face, donc pas d’assurance à qui envoyer la facture. C’est votre propre contrat qui s’active, et ce qu’il ne couvre pas reste pour vous. La collectivité, elle, ne paie qu’après un recours s’il aboutit.
En tous risques, la franchise est retirée de votre indemnisation, et votre coefficient de bonus-malus est en principe majoré. Au tiers, les réparations sont entièrement à vos frais. C’est sur cette part que Roole peut intervenir, jusqu’à 500 €, sous conditions.
Un dos d'âne de trop ne devrait pas peser sur votre budget. Sous conditions, le Pack Zéro Franchise de Roole peut vous rembourser votre franchise, jusqu'à 500 €.
Ne payez plus jamais votre franchise
En cas d'accident responsable, de vandalisme ou de bris de glace, Roole rembourse votre franchise jusqu'à 500 €.Comment Roole complète votre assurance auto ?
La route relève de la commune, les réparations de votre assureur. Roole n’est ni l’un ni l’autre : c’est une complémentaire auto, qui s’ajoute à votre contrat et intervient après votre assureur, sur ce qu’il vous laisse à payer.
Le Pack Zéro Franchise compte deux garanties, non cumulables :
- Le rachat de franchise, jusqu’à 500 € : si vous êtes assuré tous risques, Roole peut vous rembourser la franchise retenue par votre assureur après le choc, sans dépasser le coût des réparations.
- L’aide aux réparations, jusqu’à 500 € : si votre voiture est assurée uniquement au tiers, Roole peut rembourser vos réparations dans cette limite, quand votre assureur traite le choc en accident responsable. Il faut fournir son refus de prise en charge, la facture et une photo des dégâts avant réparation.
Dans les deux cas, déclarez le choc à votre assureur, puis à Roole dans les 5 jours ouvrés, depuis votre espace personnel. Une fois le dossier validé, le remboursement arrive sous 48 heures. Il est complet si les photos de votre voiture demandées à l’adhésion ont été validées ; à défaut, il est ramené à 60 %.
Le pack intervient sur un choc daté et déclaré, jamais sur l’usure de la suspension. Et il couvre les sinistres survenus après 15 jours de carence : il ne s’appliquera pas au dos d’âne d’hier, mais au suivant.
Pourquoi adhérer avant le prochain ralentisseur ?
Vous ne choisissez pas les ralentisseurs que vous croisez. Vous pouvez en revanche choisir de ne plus assumer tout le reste à charge en cas de sinistre.
Le Pack Zéro Franchise est sans engagement : l’adhésion se renouvelle chaque mois et se résilie à tout moment après le premier.
Vous gardez votre contrat et votre formule, et le pack reste en place si vous changez d’assureur.
Vous rejoignez un club automobile réunissant plus d’1,5 million de membres.
Envie de rouler l'esprit tranquille, ralentisseur ou pas ? Découvrez les garanties du Pack Zéro Franchise.
Ne payez plus jamais votre franchise
En cas d'accident responsable, de vandalisme ou de bris de glace, Roole rembourse votre franchise jusqu'à 500 €.Comment passer un dos d’âne sans abîmer sa voiture ?
Un dos d’âne franchi à la bonne allure n’abîme pas une voiture en bon état : tout se joue sur la vitesse et la façon de freiner.
Voici comment procéder :
- Ralentissez tôt et en douceur, plutôt que de freiner brusquement au dernier moment.
- Franchissez le ralentisseur à allure réduite, sans réaccélérer brutalement juste après.
Avec une voiture basse, soyez encore plus attentif : c’est le dessous de caisse qui touche en premier.
Et si le choc arrive quand même, un choc daté et documenté est un choc qui peut être pris en charge.
FAQ : Questions fréquentes sur le sujet
1. Un dos d’âne peut-il casser un amortisseur ?
Oui, un passage trop rapide peut endommager les amortisseurs et le reste de la suspension. Un claquement ou un grincement au passage des ralentisseurs, ou une voiture qui rebondit, doit vous alerter et vous amener chez un garagiste.
2. L’assurance au tiers couvre-t-elle les dégâts causés par un dos d’âne ?
Non : l’assurance au tiers couvre les dommages que vous causez aux autres, pas ceux de votre voiture. Seule la garantie dommages tous accidents, comprise dans les formules tous risques, prend en charge vos réparations, franchise déduite. Une réclamation auprès de la commune reste possible si le ralentisseur présente une anomalie.
3. Comment savoir si un dos d’âne est conforme ?
Il doit se trouver en agglomération, sur une voie limitée à 30 km/h ou en zone 30, et hors zone 30, il doit être signalé par un panneau et un marquage au sol. La norme prévoit 10 cm de haut, mais en cas de litige, ce sont surtout l’emplacement et la signalisation qui comptent.
4. Peut-on demander à la mairie de payer les réparations ?
Oui, par une réclamation écrite accompagnée de photos et du devis ou de la facture du garage. Vous devez montrer que le ralentisseur a causé les dégâts ; la commune doit ensuite prouver qu’il était normalement entretenu. Sans réponse au bout de deux mois, ou en cas de refus, vous pouvez saisir le tribunal administratif.
5. Un choc sur un dos d’âne entraîne-t-il un malus ?
En principe oui : sans autre véhicule en cause, votre assureur traite le choc comme un accident responsable, et votre coefficient est majoré de 25 %. Si la justice reconnaît que la cause de l’accident est entièrement imputable à la collectivité, votre assureur pourrait revoir sa position.